وام دانشجویی: شرایط، مدارک و دوره بازپرداخت برای دانشجویان
3.0 (2 نظر ثبت شده)
وام
تامین هزینههای تحصیلی و معیشتی در دوران دانشگاه، همواره یکی از دغدغههای اصلی دانشجویان و خانوادههای آنها بوده است. وام های دانشجویی به عنوان ابزاری حمایتی از سوی صندوق رفاه دانشجویان، نقشی کلیدی در تسهیل مسیر آموزش عالی و کاهش فشارهای مالی ایفا میکنند. با درک ضرورت دسترسی سریع و دقیق به اطلاعات معتبر، در این مقاله جامع از پلتفرم استعلام پلاس به بررسی دقیق ضوابط اجرایی، محدودیتها، مدارک مورد نیاز و فرآیندهای بازپرداخت انواع تسهیلات دانشجویی میپردازیم تا متقاضیان بتوانند با آگاهی کامل از ظرفیتهای قانونی، از این وامها برای ارتقای سطح کیفی دوران تحصیل خود به بهترین شکل بهرهمند شوند.
زمان ثبت نام وام دانشجویی 1405
وزارت علوم، تحقیقات و فناوری با هدف ارتقای عدالت آموزشی و حمایت از سرمایههای انسانی کشور، سالانه بودجه مشخصی را در قالب تسهیلات رفاهی به دانشجویان مستعد تخصیص میدهد. متولی اصلی مدیریت، بودجهریزی و نظارت بر این فرآیند، صندوق رفاه دانشجویان است. تمامی دانشجویان متقاضی در مقاطع مختلف تحصیلی موظفند جهت بهرهمندی از این خدمات، در بازههای زمانی مقرر به سامانه جامع یکپارچه صندوق رفاه به نشانی swf.ir مراجعه کرده و درخواست خود را ثبت نمایند.
دقت در تقویم زمانی اعلام شده از سوی این سازمان برای جلوگیری از تضییع حق سنوات و اولویتبندی در واریزها حیاتی است. طبق آخرین ابلاغیههای رسمی ریاست صندوق رفاه دانشجویان، بازههای زمانی کلیدی برای سال تحصیلی 1405-1404 به شرح زیر تدوین و اجرا شده است:
- فاز نخست ثبت نام (نیمسال دوم): فرآیند ابتدایی ثبت درخواستها برای ترم جدید از تاریخ 9 اسفند ماه آغاز شد و تا پایان اسفند ماه ادامه یافت.
- فاز دوم و تکمیل ظرفیت: دور دوم ثبت نام متقاضیان وامهای تحصیلی و ودیعه مسکن از تاریخ 16 فروردین ماه لغایت 2 اردیبهشت ماه 1405 عملیاتی گردید.
- تمدید مهلت قانونی: با توجه به تقاضای بالای جامعه دانشجویی، مهلت ثبت نام برای وام تحصیلی و ودیعه مسکن تا اطلاع ثانوی تمدید شده است تا جاماندگان فرصت نهایی ثبت نام را داشته باشند.
- بازه اختصاصی وام شهریه و ضروری: ثبت نام برای این دو دسته از تسهیلات ویژه نیمسال دوم، از تاریخ 3 اردیبهشت ماه 1405 کلید خورده است.
صندوق رفاه دانشجویان تاکید دارد که تسهیلات مذکور به تمامی مقاطع از جمله کاردانی، کارشناسی، کارشناسی ارشد و دکتری تعلق میگیرد. متقاضیان باید در نظر داشته باشند که تایید نهایی و واریز مبالغ، منوط به ثبت دقیق اطلاعات در سامانه و احراز شرایط قانونی است. با توجه به محدودیت منابع مالی در برخی سرفصلها، پیشنهاد میشود داوطلبان در اولین روزهای بازگشایی سامانه نسبت به تکمیل پرونده خود اقدام کنند تا در اولویت پرداخت قرار گیرند.
انواع وام دانشجویی
تسهیلات ارائه شده توسط صندوق رفاه دانشجویان، صرفا یک منبع مالی واحد نیست؛ بلکه مجموعهای از ابزارهای حمایتی است که هر کدام برای پوشش بخشی از چالشهای دوران تحصیل طراحی شدهاند. شناخت دقیق تفاوت کارکردی این وامها، نخستین گام برای مدیریت صحیح هزینههای دانشگاهی است.
وام تحصیلی
وام تحصیلی را میتوان پرتقاضاترین و منعطفترین نوع حمایت مالی دانست. این تسهیلات در واقع یک کمک هزینه معیشتی است که با هدف تامین بخشی از مخارج روزمره دانشجویان در طول نیمسال تحصیلی در نظر گرفته شده است. بر خلاف برخی دیگر از وامها، مبالغ مربوط به این بخش مستقیما به شماره حساب شخصی دانشجو (که در سامانه ثبت شده است) واریز میگردد. این استقلال مالی به دانشجو اجازه میدهد تا مبالغ دریافتی را بر اساس اولویتهای شخصی خود، اعم از تهیه کتب درسی، ایاب و ذهاب یا سایر هزینههای جاری، مدیریت کند.
وام شهریه
این وام مختص دانشجویانی است که در مراکز آموزش عالی شهریهپرداز مشغول به تحصیل هستند. نکته کلیدی در خصوص وام شهریه، فرآیند چرخش مالی آن است. در این مدل، نقدینگی به دست دانشجو نمیرسد، بلکه صندوق رفاه مبالغ مصوب را مستقیما به حساب دانشگاه مربوطه واریز میکند تا بدهی شهریه دانشجو تسویه شود. نکات حائز اهمیت برای متقاضیان این وام عبارتند از:
- تعامل با بانک مهر ایران: دانشجویانی که پیشتر از تسهیلات شهریه بانک قرضالحسنه مهر ایران استفاده کرده و تمایل به ادامه بهرهمندی از خدمات این بانک را دارند، باید درخواست خود را از طریق دانشگاه در لیستهای مجزا به صندوق ارسال کنند. برای بررسی جزئیات وامهای خود در این بانک، به صفحه سرویس استعلام وام و تسهیلات بانک مهر ایران مراجعه کنید.
- تغییر منبع وام: دانشجویان شاغل به تحصیل در دانشگاههای آزاد، علمیکاربردی و موسسات غیرانتفاعی که پیش از این از وام شهریه بانک مهر استفاده میکردند، در صورت تمایل به تغییر منبع و استفاده از اعتبار مستقیم صندوق رفاه، ملزم به ارائه سند تعهد محضری جدید و مدارک بهروز شده به اداره رفاه دانشگاه خود هستند.
وام ودیعه مسکن
وام ودیعه مسکن سهم بسزایی در کاهش دغدغه اسکان دانشجویان ایفا میکند، اما در حال حاضر این تسهیلات منحصرا به دانشجویان متاهل تعلق میگیرد تا به آنها در تامین هزینه رهن یا اجاره مسکن یاری رساند. در راستای هوشمندسازی خدمات، متقاضیان اکنون میتوانند با استفاده از زنجیره ارزش دیجیتال (سفته الکترونیکی و احراز هویت آنلاین)، این فرآیند را با هزینه بسیار ناچیز و سرعت بالا، بدون نیاز به بروکراسیهای سنتی، ضامنهای متعدد یا اسناد تعهد فیزیکی به سرانجام برسانند.
وام ضروری
همانطور که از نام آن پیداست، این تسهیلات برای مواجهه با چالشهای پیشبینینشده یا مقاطع حساس تحصیلی در نظر گرفته شده است. وام ضروری به دانشجویانی تعلق میگیرد که با رویدادهای خاصی روبرو میشوند؛ از جمله این موارد میتوان به خرید تجهیزات کمک آموزشی ضروری (مانند لپتاپ)، هزینههای درمانی ناشی از بیماریهای خاص و یا حمایت مالی برای پیشبرد پروژههای پایاننامه و رساله اشاره کرد.
وام ویژه دکتری
با توجه به ماهیت پژوهشمحور مقطع دکتری و لزوم تمرکز تمام وقت دانشجویان بر فعالیتهای علمی، تسهیلات ویژهای برای این گروه در نظر گرفته شده است. وام ویژه دکتری تنها به دانشجویان مقطع دکتری تخصصی روزانه تعلق میگیرد. مبلغ این وام نسبت به سایر تسهیلات به مراتب بالاتر است تا دانشجو بتواند بدون دغدغه اشتغال جانبی، تمام توان خود را صرف انجام تحقیقات کیفی و ارتقای سطح علمی کشور کند.
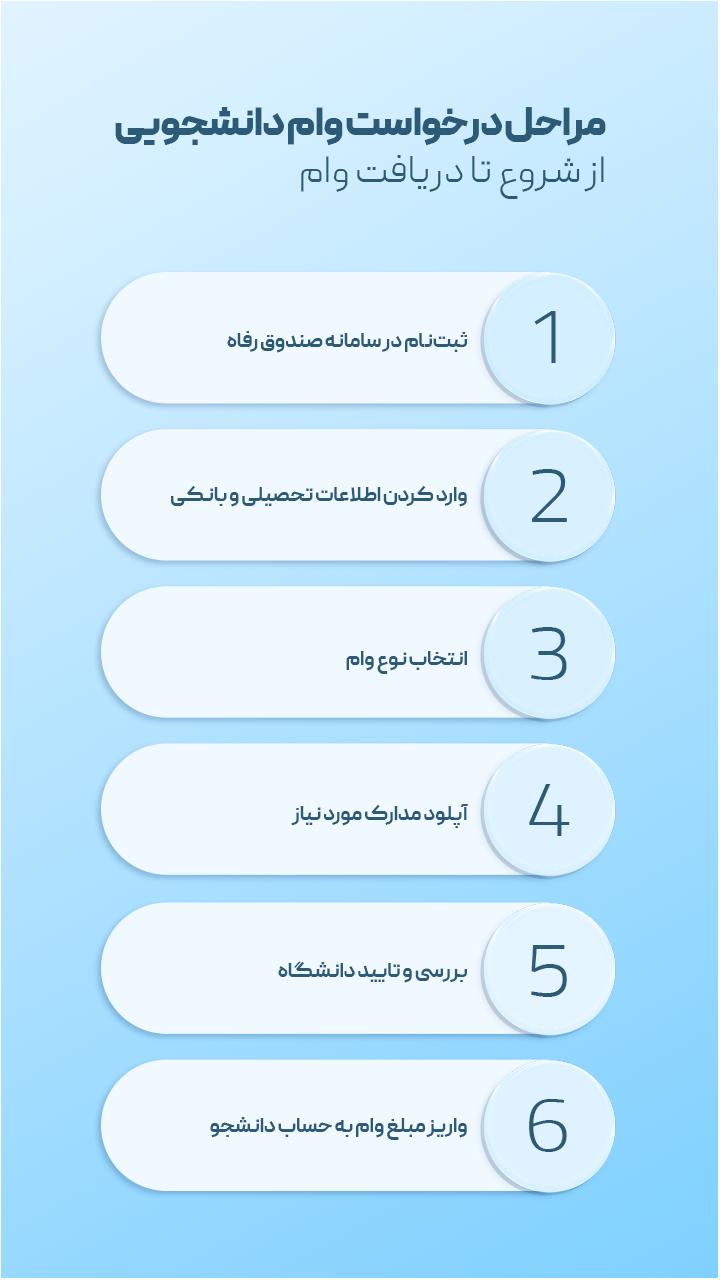
نحوه ثبت نام وام دانشجویی
فرآیند دستیابی به تسهیلات دانشجویی، مستلزم عبور از یک مسیر مشخص سیستمی است که بسته به نوع دانشگاه و منبع تامین بودجه، تفاوتهای ساختاری دارد. برای متقاضیان، شناخت دقیق این درگاهها نه تنها سرعت دستیابی به نقدینگی را افزایش میدهد، بلکه مانع از ثبت درخواستهای اشتباه در بازههای زمانی حساس میشود.
وام دانشجویی دانشگاه های دولتی
دانشجویان شاغل به تحصیل در دانشگاههای دولتی (اعم از دورههای روزانه و شبانه)، جامعه هدف اصلی صندوق رفاه دانشجویان وزارت علوم هستند. این افراد میتوانند برای طیف وسیعی از تسهیلات از جمله وامهای مسکن و ازدواج اقدام کنند. مسئولیت مستقیم بررسی صلاحیت و واریز این اعتبارات بر عهده صندوق رفاه است.
مرجع نهایی و انحصاری برای این دسته از دانشجویان، پورتال یکپارچه صندوق رفاه دانشجویان به نشانی refah.swf.ir است. این سامانه به گونهای طراحی شده است که تمام چرخه حیات وام، از بدو تشکیل پرونده تا تسویه حساب نهایی پس از فارغالتحصیلی را پوشش میدهد. مراحل کلیدی ثبت نام در این پورتال به شرح زیر هستند:
- احراز هویت اولیه: ایجاد حساب کاربری با شماره موبایلی که باید به نام شخص دانشجو باشد.
- تکمیل پروفایل: ثبت دقیق اطلاعات تحصیلی و درج شماره حساب (ترجیحا بانک تجارت) جهت واریز وامهای نقدی.
- تثبیت وضعیت حقوقی: بارگذاری تصویر سند تعهد محضری که مهمترین رکن پرونده فیزیکی و دیجیتالی شماست.
- انتخاب تسهیلات: پس از تایید نهایی مدارک توسط کارشناسان رفاه دانشگاه، آیکون درخواست وام فعال شده و امکان انتخاب نوع وام فراهم میگردد.
وام دانشجویی دانشگاه آزاد
دانشجویان دانشگاه آزاد اسلامی مسیری متمایز و چندلایه را پیش رو دارند. هرچند این دانشجویان نیز حق استفاده از وام شهریه صندوق رفاه وزارت علوم (از طریق سامانه مذکور در بخش قبل) را دارند، اما به دلیل ساختار مستقل این دانشگاه، دسترسی به منابع داخلی و بانکی گستردهتری برای آنها فراهم شده است. شاهراه اصلی برای مدیریت این تسهیلات، سامانه ساجد است. در این پورتال، متقاضیان با گزینههای متنوعی روبرو هستند:
- وامهای داخلی (کوتاه مدت و میان مدت): این تسهیلات معمولا با کارمزدی نزدیک به صفر ارائه شده و اقساط آن باید در طول دوران تحصیل و تا پایان هر ترم تسویه گردد.
- تسهیلات بانکی بلندمدت: در صورت نیاز به مبالغ بالاتر با بازپرداخت طولانی (پس از فارغالتحصیلی)، دانشجو از طریق سامانه ساجد به بانکهای عامل طرف قرارداد مانند ملی، مهر ایران یا رسالت معرفی میشود.
نکته اجرایی مهم برای دانشجویان دانشگاه آزاد این است که مبالغ وامهای بانکی هرگز به صورت نقد پرداخت نمیشود؛ بلکه این اعتبار مستقیما در سامانه آموزشیار اعمال شده و تراز مالی دانشجو را به عنوان بستانکار شهریه تغییر میدهد.
مدارک لازم برای وام های دانشجویی
بخش عمدهای از چالشهای عدم دریافت به موقع تسهیلات، ریشه در نقص مدارک یا عدم تطابق مستندات با فرمتهای جدید دارد. برای اینکه در صف انتظار بررسی با بنبست مواجه نشوید، ضروری است پیش از ورود به سامانههای ثبت نام، نسخه دیجیتال (اسکن با کیفیت) مدارک زیر را با فرمت استاندارد آماده کنید. دقت در جزئیات مدارک زیر، ضامن تایید سریع پرونده شما در واحد رفاه دانشگاه خواهد بود:
- مستندات هویتی: اصل و کپی کارت ملی (هوشمند) و تمام صفحات شناسنامه دانشجو. در صورت اقدام برای وامهای متاهلی (نظیر ودیعه مسکن)، ارائه مدارک هویتی همسر و سند ازدواج الزامی است.
- سند تعهد محضری: این سند، ستون اصلی پرونده شماست. توجه داشته باشید که سند تعهد باید دقیقا مطابق با آخرین فرمت ابلاغی صندوق رفاه در دفاتر اسناد رسمی تنظیم شده باشد؛ نسخههای قدیمی و خارج از فرمت جدید فاقد اعتبار قانونی هستند.
- مستندات ضامن: ارائه آخرین حکم استخدامی (برای کارمندان رسمی یا پیمانی) و یا گواهی کسر از حقوق معتبر که خطاب به صندوق رفاه دانشجویان صادر شده باشد. ضامن باید شرایط احراز صلاحیت قانونی را دارا باشد.
- اطلاعات بانکی: درج شماره حساب فعال و شماره شبای مربوط به دانشجو. تاکید میشود که بانک عامل اصلی برای واریزهای مستقیم، بانک تجارت است و حساب باید به نام شخص دانشجو و فاقد هرگونه مسدودی باشد.
- گواهیهای تحصیلی: تاییدیه اشتغال به تحصیل در نیمسال جاری که معمولا به صورت سیستمی استعلام میشود، اما برای برخی وامهای خاص، بارگذاری نسخه فیزیکی تایید شده لازم است.
- مستندات سکونتی: برای متقاضیان وام ودیعه مسکن، ارائه اجارهنامه رسمی که دارای کد رهگیری معتبر از سامانه املاک و مستغلات باشد، شرط اساسی و غیرقابل تغییر است.
شرایط دریافت تسهیلات دانشجویی
دستیابی به اعتبارات صندوق رفاه، تنها منوط به ثبت نام نیست؛ بلکه دانشجو باید طبق آییننامههای انضباطی و آموزشی، واجد شرایط استحقاق دریافت حمایت دولتی باشد. این شرایط به گونهای تنظیم شدهاند که وام به دست گروههای هدف واقعی برسد.
شرایط عمومی
این دسته از شرایط، زیربنای اصلی پذیرش درخواست شما هستند و بر جنبههای هویتی و قانونی تمرکز دارند:
- اعتقاد و پایبندی: متقاضی باید به یکی از ادیان رسمی شناخته شده در قانون اساسی جمهوری اسلامی ایران اعتقاد داشته و در طول دوران تحصیل، شئونات دانشجویی و اخلاقی را رعایت کند.
- وضعیت اشتغال: وام دانشجویی به افرادی تعلق میگیرد که شاغل تمام وقت نباشند. به زبان ساده، دانشجو نباید در سازمانهای دولتی یا خصوصی به گونهای استخدام باشد که برای او حق بیمه (بیمهپرداز اجباری) رد شود. البته کار دانشجویی پاره وقت در محیط دانشگاه از این قاعده مستثنی است.
- وضعیت تحصیلی: تسهیلات تنها به دانشجویان تمام وقت تعلق میگیرد که در هر نیمسال، حداقل واحدهای مجاز را انتخاب کرده باشند.
شرایط اختصاصی
علاوه بر موارد عمومی، کارنامه تحصیلی و زمانبندی ورود به دانشگاه نیز در تایید وام نقش کلیدی ایفا میکنند:
- سنوات مجاز تحصیلی: هر مقطع تحصیلی دارای یک بازه زمانی استاندارد برای دریافت وام است. به طور معمول، دانشجویان کارشناسی تا 8 نیمسال و دانشجویان کارشناسی ارشد تا 4 نیمسال حق استفاده از این تسهیلات را دارند. پس از اتمام سنوات مجاز، دانشجو از لیست واجدین شرایط حذف میشود.
- صلاحیت علمی (شرط معدل): پیشرفت تحصیلی شرط تداوم حمایت مالی است. دانشجویانی که دو ترم متوالی مشروط شوند (معدل زیر حد نصاب)، حق دریافت وام در نیمسال بعدی را نخواهند داشت.
- تامین وثیقه معتبر: ارائه ضامن معتبر که صلاحیت مالی و اداری او توسط صندوق رفاه احراز شود، برای نهایی شدن پرونده الزامی است.
شرایط ضامنان وام دانشجویی
انتخاب ضامن یکی از حساسترین مراحل ثبت نام است. صندوق رفاه برای تضمین بازپرداخت اعتبارات، لیست مشخصی از افراد را به عنوان ضامن معتبر میپذیرد. بر اساس آخرین ابلاغیهها، افراد زیر میتوانند با ارائه مدارک لازم، ضامن دانشجویان شوند:
- بخش دولتی و اجرایی: کارکنان رسمی، پیمانی و همچنین کارکنان قراردادی دستگاههای اجرایی (با حداقل 5 سال سابقه کار و شناسه کارمندی)
- جامعه علمی: اعضای هیئت علمی وزارت علوم، وزارت بهداشت و اعضای رسمی هیئت علمی دانشگاه آزاد اسلامی
- قوای سهگانه: کارکنان رسمی و پیمانی قوه مقننه و قضائیه (شامل دارندگان پایه قضایی و کارکنان قراردادی با 5 سال سابقه)؛ ضمنا کارکنان رسمی و قراردادی دانشگاه آزاد با سابقه بالای 5 سال نیز پذیرفته میشوند
- نیروهای مسلح و مراجع قانونی: کارکنان استخدامی نیروهای مسلح و سردفتران اسناد رسمی، ازدواج و طلاق (دارای مجوز از سازمان ثبت اسناد)
- بازنشستگان و مستمریبگیران: کلیه بازنشستگان کشوری، لشگری و مستمریبگیران سازمان تامین اجتماعی که فیش حقوقی معتبر دارند
- سایر نهادها: مشمولین دریافت حقوق از بنیاد شهید، کارکنان قرارداد دائم بانکها (با 5 سال سابقه) و نهادهایی مانند کمیته امداد امام خمینی (ره) که صرفا برای مددجویان تحت پوشش خود ضمانت میکنند
برای مشاهده وامهایی که ضامن آنها هستید، میتوانید از سرویس استعلام ضمانت های فرد استفاده کنید.
مبلغ وام های دانشجویی چقدر است؟
سقف تسهیلات اعطایی صندوق رفاه دانشجویان، همه ساله بر اساس مصوبات هیئت امنای این صندوق و متناسب با مقطع تحصیلی، وضعیت تاهل و نوع وام تعیین و ابلاغ میشود. در ادامه، آخرین سقفهای مصوب برای انواع تسهیلات در نیمسال جاری جهت اطلاع دقیق متقاضیان را مرور میکنیم.
مبلغ وام تحصیلی و وام شهریه
|
مقطع تحصیلی |
مبلغ وام تحصیلی |
مبلغ وام شهریه |
|
کاردانی و کارشناسی پیوسته و ناپیوسته |
5,000,000 تومان |
3,000,000 تومان |
|
کارشناسی ارشد پیوسته و ناپیوسته، دکترای حرفه ای و دکترای پیوسته |
7,500,000 تومان |
5,000,000 تومان |
|
دکتری تخصصی ناپیوسته |
10,000,000 تومان |
7.000,000 تومان |
مبلغ وام ضروری
|
انواع وام ضروری |
مبلغ وام |
|
ازدواج |
10,000,000 تومان |
|
تولد فرزند دانشجوی متاهل |
10,000,000 تومان |
|
دانشجویان حادثه دیده در سوانح تصادفات |
10,000,000 تومان |
|
بیماری خاص و پر هزینه یکی از اعضا تحت تکفل دانشجو |
10,000,000 تومان |
|
دانشجواین توان خواه |
10,000,000 تومان |
|
خرید لوازم کمک آموزشی |
10,000,000 تومان |
|
حوادث و بلایای طبیعی |
10,000,000 تومان |
|
فوت پدر، مادر، همسر یا فرزند دانشجو |
10,000,000 تومان |
مبلغ وام ودیعه مسکن
|
شهر محل تحصیل |
مبلغ وام |
|
تهران |
300,000,000 تومان |
|
کلان شهرها* |
200,000,000 تومان |
|
سایر شهرها |
150,000,000 تومان |
*در جدول بالا، کلان شهرها عبارتند از اصفهان، اهواز، تبریز، شیراز، مشهد، کرج، قم و کرمانشاه.
ارائه تسهیلات دانشجویی در بانک های مختلف
بانکهای دولتی و نیمه دولتی با درک حساسیتهای اقتصادی دوران تحصیل، طرحهای اعتباری ویژهای را طراحی کردهاند که هر یک بخشی از نیازهای این قشر را پوشش میدهد. تفاوت اصلی این تسهیلات با وامهای صندوق رفاه، در منابع تامین اعتبار و گاهی در شیوههای بازپرداخت آنهاست.
وام دانشجویی بانک ملی
بانک ملی ایران به عنوان یکی از قدیمیترین بازوهای حمایتی نظام بانکی، جایگاه ویژهای در تامین مالی دانشگاهیان، به ویژه دانشجویان دانشگاه آزاد اسلامی دارد. این بانک با اختصاص خطوط اعتباری ویژه، بخشی از سنگینی بار شهریه را از دوش خانوادهها برداشته است.
- مزیت رقابتی: بهرهمندی از نرخ سود ترجیحی که به مراتب پایینتر از نرخهای مصوب بازار است.
- انعطاف در بازپرداخت: یکی از شاخصههای اصلی وام دانشجویی بانک ملی، دورههای بازپرداخت طولانی مدت است که در برخی طرحها تا 60 ماه نیز امتداد مییابد و فشار اقساط ماهانه را به حداقل میرساند.
برای بررسی جزئیات وامهای خود در این بانک، میتوانید به صفحه سرویس استعلام وام و تسهیلات بانک ملی مراجعه کنید.
وام دانشجویی بانک سپه
رویکرد بانک سپه در ارائه تسهیلات دانشجویی، بیشتر بر جنبههای تجهیزاتی و حمایتی متمرکز است. این بانک که سابقه عاملیت پرداخت شهریه برای دانشگاههای پیام نور و علمیکاربردی را در کارنامه دارد، بسترهایی را فراهم کرده تا دانشجویان بتوانند زیرساختهای آموزشی خود را تقویت کنند.
- طرحهای خرید کالا: این تسهیلات عمدتا برای خرید اقلام ضروری نظیر لپ تاپ، تبلت و سایر لوازم کمک آموزشی در قالب وامهای قرضالحسنه اعطا میشود.
- شرط تسهیلکننده: داشتن حساب فعال و ایجاد میانگین موجودی مناسب در این بانک، شانس پذیرش درخواست و سرعت دریافت وام را به شکل قابل توجهی افزایش میدهد.
برای بررسی جزئیات وامهای خود در این بانک، به صفحه سرویس استعلام وام و تسهیلات بانک سپه مراجعه بفرمایید.
وام دانشجویی بانک تجارت
بانک تجارت را میتوان بانک استراتژیک دانشگاهیان نامید؛ چرا که تمرکز اکثر دانشگاههای دولتی برای امور پرداخت و دریافت بر روی این بانک قرار دارد. هماهنگی بالای بانک تجارت با سیاستهای صندوق رفاه، فرآیند ثبت و دریافت وام را برای دانشجویان بسیار هموار کرده است.
- تسهیلات کالای ایرانی: علاوه بر وامهای شهریه، طرحهای ویژهای برای خرید کالاهای باکیفیت داخلی در نظر گرفته شده که دانشجو میتواند با نرخ سود اندک از آنها بهرهمند شود.
- حمایت از خانواده: بانک تجارت در ارائه وام فرزندآوری به دانشجویانی که در حین تحصیل صاحب فرزند میشوند، عملکردی سریع و پیشرو دارد. این تسهیلات با اولویت بالا و در کمترین زمان ممکن به متقاضیان واجد شرایط پرداخت میگردد تا هزینههای جدید زندگی آنها پوشش داده شود.
برای بررسی جزئیات تسهیلات خود در این بانک، میتوانید به صفحه سرویس استعلام وام و تسهیلات بانک تجارت مراجعه کنید.
شرایط بازپرداخت و اقساط تسهیلات دانشجویان
ساختار بازپرداخت وامهای صندوق رفاه دانشجویان بر پایه عدل و انصاف بنا شده است. این تسهیلات در زمره وامهای قرضالحسنه و تسهیلات تکلیفی قرار میگیرند؛ به این معنا که سودی به آنها تعلق نگرفته و تنها 4 درصد کارمزد سالانه جهت پوشش هزینههای اداری و عملیاتی محاسبه میشود. ویژگیهای کلیدی دوره تنفس و اقساط وام های دانشجویی به شرح زیر است:
- دوره تنفس تحصیلی: شروع بازپرداخت اقساط معمولا 9 ماه پس از تاریخ رسمی فارغالتحصیلی (مندرج در برگه تسویه حساب دانشگاه) است. این بازه زمانی به شما فرصت میدهد تا با تمرکز بر جستجوی شغلی، در بازار کار مستقر شده و سپس اولین قسط خود را پرداخت کنید.
- امتیاز ویژه برای سربازان: فارغالتحصیلان آقا که بلافاصله پس از اتمام تحصیل به خدمت نظام وظیفه اعزام میشوند، از یک فرصت تنفس استثنایی بهرهمند هستند. مهلت 9 ماهه این افراد پس از پایان دوره خدمت سربازی محاسبه و آغاز میگردد.
- تعداد اقساط: مبالغ دریافتی به گونهای قسطبندی میشوند که فشار ناگهانی به سبد معیشتی فرد وارد نشود. به طور معمول، بدهی دانشجو در اقساط 60 ماهه (5 ساله) توزیع میگردد.
جریمه دیرکرد اقساط چقدر است؟
بر خلاف تصور برخی از دانشجویان، عدم تعهد به جدول زمانی بازپرداخت میتواند پیامدهای جدی و هزینهبری داشته باشد. اگر در موعد مقرر برای دریافت دفترچه اقساط اقدام نکنید و یا پرداختها را به تعویق بیندازید، طبق ضوابط، جریمه دیرکرد به اصل بدهی شما افزوده خواهد شد. اما مهمتر از جریمه نقدی، محدودیتهای اداری است که برای فرد ایجاد میشوند:
- عدم تحویل مدارک تحصیلی: تا زمانی که وضعیت بدهی شما با صندوق رفاه به طور کامل تسویه نشود و یا گواهی معتبر قسطبندی صادر نگردد، دانشگاه از تحویل اصل دانشنامه و ریزنمرات رسمی خودداری خواهد کرد.
- چالشهای استخدامی و مهاجرتی: برای افرادی که قصد استخدام در دستگاههای دولتی یا اقدام برای ادامه تحصیل در خارج از کشور (Apply) را دارند، عدم دسترسی به مدارک تحصیلی به دلیل بدهی معوق، یک مانع جدی و دردسرساز خواهد بود.
تفاوت وام های صندوق رفاه با وام های بانکی
برای یک تصمیمگیری هوشمندانه، لازم است تفاوت میان منابع صندوق رفاه و تسهیلات مستقیم بانکی را درک کنید. توصیه میکنیم همواره منابع صندوق رفاه را در اولویت نخست قرار دهید. مقایسه زیر به روشنی دلیل این اولویتبندی را نشان میدهد:
|
شاخص مقایسه |
وام صندوق رفاه |
تسهیلات مستقیم بانکی |
|
نرخ کارمزد/سود |
4 درصد (قرضالحسنه) |
18 تا 23 درصد (نرخ مصوب) |
|
زمان شروع اقساط |
پس از فراغت از تحصیل و دوره تنفس |
یک ماه پس از دریافت وام |
|
هدف تسهیلات |
معیشت و شهریه دانشجویی |
تجاری، خرید کالا یا شخصی |
|
وثیقه |
سند تعهد محضری دانشجویی |
ضامن معتبر با کسر از حقوق قطعی |
بنابراین، وامهای بانکی تنها زمانی باید مورد توجه قرار گیرند که اعتبار صندوق رفاه دانشگاه به اتمام رسیده باشد و یا دانشجو نیاز به نقدینگی فوری برای اموری خارج از سرفصلهای مصوب داشته باشد.
کلام آخر
مدیریت هزینههای دوران دانشگاه، هنری است که با آگاهی از ابزارهای حمایتی و برنامهریزی دقیق مالی به دست میآید. وام های دانشجویی فراتر از یک تسهیلات ساده، در واقع سرمایهگذاری دولت روی تخصص و آینده شما هستند که با نرخ کارمزد حداقلی و شرایط بازپرداخت منعطف، مسیر رشد علمی را هموار میکنند.
در این مقاله تلاش کردیم تا با ارائه یک راهنمای جامع، ابهامات شما را در خصوص فرآیندهای پیچیده اداری، انتخاب ضامن و زمانبندیهای حیاتی برای انواع وام دانشجویی برطرف کنیم. اکنون با در دست داشتن این نقشه راه، میتوانید با اطمینان خاطر بیشتری برای آینده تحصیلی خود تصمیم بگیرید و از ظرفیتهای قانونی موجود برای ارتقای سطح کیفی زندگی دانشجوییتان به بهترین شکل بهرهمند شوید.
سوالات متداول
آیا وام مسکن جزو وام های دانشجویی به شمار می رود؟
بله؛ تحت عنوان وام ودیعه مسکن متاهلی این تسهیلات به دانشجویان واجد شرایط پرداخت می شود. نکته مهم این است که مبلغ این وام ثابت نیست و بر اساس موقعیت جغرافیایی دانشگاه محل تحصیل (تهران، کلان شهرها و سایر شهرها) اولویت بندی و پرداخت می گردد.
آیا به دانشجویان دانشگاه پیام نور وام شهریه تعلق می گیرد؟
بله؛ تمامی دانشجویان شهریه پرداز از جمله محصلان دانشگاه پیام نور می توانند برای تسویه تمام یا بخشی از هزینه تحصیلی خود، از وام شهریه صندوق رفاه یا بانک های طرف قرارداد استفاده کنند. این مبالغ متناسب با مقطع تحصیلی (کاردانی تا دکتری) متغیر بوده و مستقیما به حساب شهریه دانشجو در دانشگاه واریز می شود.
آیا دانشجویان دکتری دوره روزانه تسهیلاتی به جز وام شهریه دارند؟
بله؛ از آنجا که دانشجویان مقطع دکتری روزانه معاف از پرداخت شهریه هستند، تمرکز تسهیلات برای آنها بر وام تحصیلی ویژه دکتری و وام ضروری است. این وام ها با مبالغی بالاتر از سایر مقاطع و با هدف حمایت از پژوهشگران تمام وقت طراحی شده اند تا دانشجو با دغدغه معیشتی کمتری به امور تحقیقاتی خود بپردازد.
اگر دانشجو در دو ترم مشروط شود، وضعیت وام او چه می شود؟
شرط پویایی و پیشرفت تحصیلی برای استمرار دریافت تسهیلات الزامی است. در صورتی که دانشجو در دو نیم سال تحصیلی مشروط شود، حق دریافت وام در ترم های بعدی را از دست خواهد داد. با این حال، در شرایط خاص و با تایید کمیسیون موارد خاص دانشگاه، ممکن است اجازه ثبت نام مجدد داده شود.
آیا امکان دریافت همزمان چند نوع وام در یک ترم وجود دارد؟
بله؛ دانشجویان می توانند در صورت داشتن شرایط لازم، به صورت همزمان برای چند وام (مثلا وام تحصیلی و وام ضروری یا ودیعه مسکن) درخواست ثبت کنند. هر یک از این وام ها بودجه و ظرفیت جداگانه ای دارند و تداخلی در فرآیند تایید یکدیگر ایجاد نمی کنند.
نظرات و پرسش ها
Frankjaf
9 مهر 1405Frankjaf
9 مهر 1405نویسنده
مینا پاسبان
تاریخ انتشار
9 مهر 1405
